信用卡繳最低是什麼意思?
信用卡最低應繳金額是當期帳單中,銀行規定持卡人最少必須繳納的金額門檻。
只要在繳款截止日前繳足這個金額,就不會被算作逾期違約。
需特別注意的是:只要實際繳款金額未達到「當期應繳總金額」,不論是剛好等於最低金額,還是介於最低金額與總金額之間,通通屬於「只繳最低」,未清償的差額會全數轉入循環信用,並從「消費入帳日」開始按日計算循環利息。
信用卡帳單結構
用 30,000 元帳單看懂最低應繳金額:
帳單與繳款項目 | 金額 | 說明與後續影響 |
當期應繳總金額 | 30,000 元 | 該月刷卡消費總共花的錢 |
最低應繳金額 | 3,000 元 | 你在截止日前必須給銀行的低消門檻(保住不違約) |
本期實際繳款金額 | 3,000 元 | 持卡人當期實際繳給銀行的金額 |
繳款後未清餘額 | 27,000 元 | 自動開啟「循環信用」,銀行開始天天跟你按日算利息 |
信用卡最低應繳金額怎麼算?
依據金管會規定,每期最低應繳金額是由以下六個項目加總而成,並非單一固定比例換算,實際金額以各家銀行帳單標示為準。
- 一般消費 10%:當期新刷的卡費取約 10%。
- 前期欠款 5%:上個月沒繳清滾入卡循的本金取 5%。
- 分期本金與利息 100%:你有辦的帳單分期,每期應繳金額全額納入。
- 超額消費 100%:爆卡刷超過額度的部分,全額強制本期繳清。
- 以前逾期未付金額 100%:之前累計沒付的最低金額全額移過來。
- 利息與各項手續費 100%:循環利息、違約金、年費等費用全額納入。
信用卡繳最低會影響信用嗎?
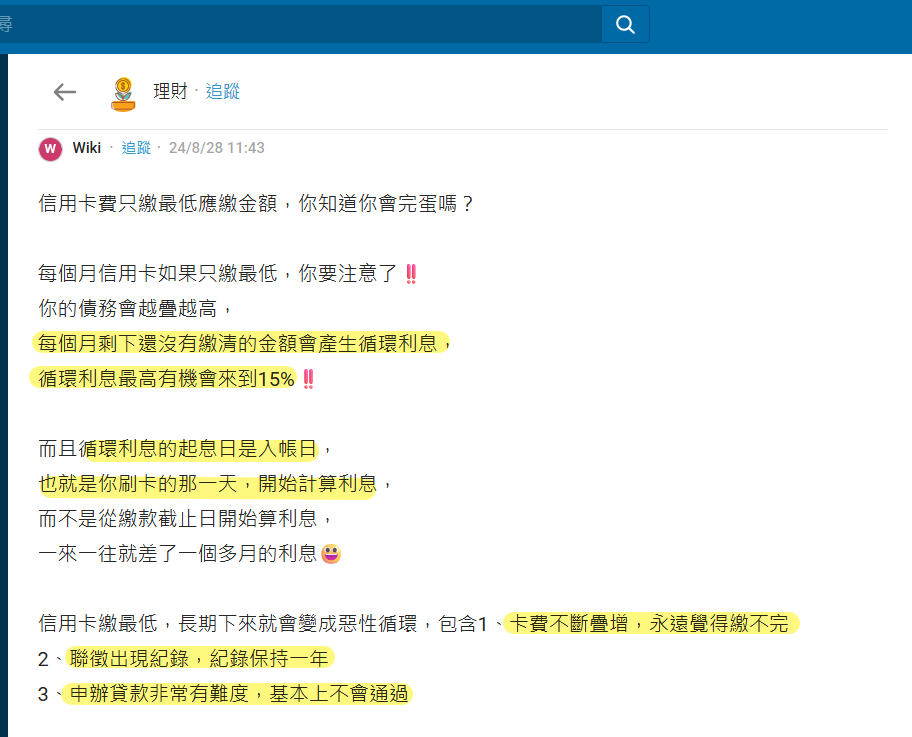
會,長期只繳最低應繳金額,一定會對信用評分產生負面影響,並直接增加未來申請房貸、信貸的難度與利率。
為什麼只繳最低會扣信用分數?
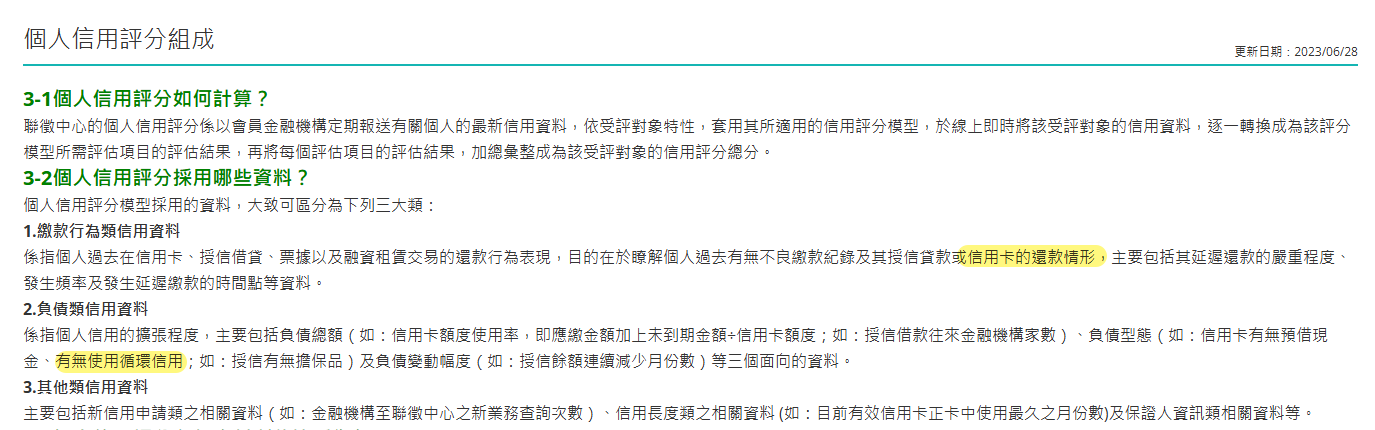
聯徵中心在評估個人信用時,會將以下兩項列為負債類的重要評分指標:
1.轉入「循環信用」:未清償帳款轉入循環信用,代表個人出現長期未結清的短債。
2.拉高「額度使用率」:只繳最低會導致未清償本金下降非常緩慢,當額度使用率長期居高不下,比如一直高於 50%,聯徵中心會認定個人財務狀況偏緊繃,進而拉低信用分數。
具體會被扣幾分?聯徵中心並沒有對外公開精確的計算公式,每個人原本的信用基礎不同,扣分幅度也會有差別。
只繳最低並不等於逾期遲繳
許多人容易混淆信用評分跟逾期紀錄兩者的差異:
只繳最低:不算違約,銀行拿得到最低還款,不會送交聯徵違約註記,但會因為「動用卡循 + 額度使用率高」而持續扣信用分數。
真正的逾期:嚴重違約,除了被收違約金、算卡循利息外,會在聯徵中心留下 「逾期未繳」的紀錄,這是銀行放貸的絕對紅線。
只繳最低會影響未來的信貸或房貸申請嗎?
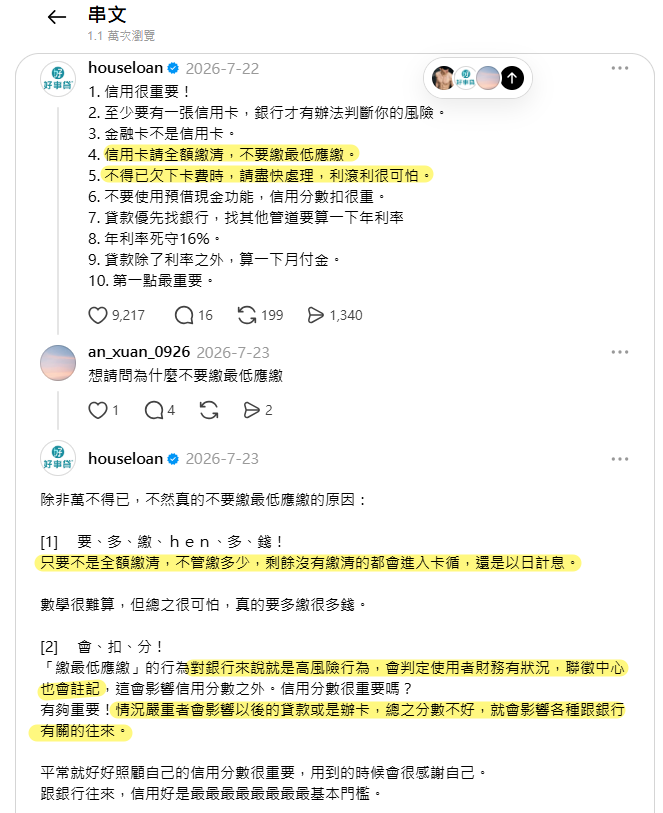
Threads 與 Dcard 上,不少網友都在熱議「信用卡只繳最低對買房的毀滅性打擊」。
很多人總覺得自己每個月都有按時還信用卡最低額,算是有誠意、沒違約,但等到過幾年要結婚買房、去申請房貸時,才被銀行風控人員退單。
當銀行審核人員看到你的聯徵紀錄上有卡循,通常不會直接跟你說「拒貸」,但會在核貸條件上大砍一刀:
1.壓縮核貸額度:未還清的卡循會被算進個人無擔保負債,直接卡到 DBR 22 倍上限,借不到預期的金額
2.利率加碼(拿不到低利):被歸類為中高風險族群,拿不到廣告上的最低優惠利率。
3.提供額外財力證明:單靠薪水很難過關,需要補上定存資料、股票或找保證人擔保才肯放款。
信用卡繳最低後可以補繳嗎?利息怎麼算?
可以補繳,而且沒有次數限制。
只要繳過最低金額避免違約後,隨時都可以透過網銀或 ATM 轉帳補繳剩餘帳款。
因為循環利息是按日計算,只要多補繳一筆本金,該筆金額當天就會立刻停止計息,能直接減少總利息支出並加快恢復可用額度。
循環利息的計算規則
循環利息的基本計算公式為:未清償本金 × 年利率 ÷ 365 × 計息天數。
利息並非從「繳款截止日」才開始算,常見做法是從每筆消費的「商店入帳日」就開始按日計息,具體起算日依各銀行約定條款為準。
此外,當期只要未全額付清,下一期新刷的消費也會立刻失去免息期。
以刷卡 10,000 元、繳款截止日付清最低金額 1,000 元、年利率 15% 為例:
未提前補繳
項目 | 算式與條件 | 結果 |
未清償本金 | 10,000 元 - 1,000 元 | 9,000 元 |
計息區間 | 3/28(商店入帳日) ~ 5/5 (下期帳單結帳日) | 整整 39 天 |
循環利息計算 | 9,000 × 15% ÷ 365 × 39天 | 約 144 元 |
這段期間產生的循環利息約為 144 元,會列在下一期 5/5 的信用卡帳單中。
提前補繳
相同條件下,在截止日後的 4/30 補繳 9,000 元本金,利息計算方式:
計息區間:3/28(商店入帳日)~ 4/30(補繳入帳日),縮短為 34 天
預估循環利息:9,000 元 × 15%÷ 365 × 34 天,約 126 元(現省 18 元)
利息計算至清償日,如果沒有提前補繳,就算到下一期帳單結帳日;如果提前補繳,則算到補繳入帳日。
信用卡繳最低跟帳單分期有什麼差別?
「帳單分期」是將欠款轉為固定期數與固定利率,不屬於動用循環信用。
「繳最低」則是將未繳清餘額全數轉入卡循,按日計算最高約 15% 的高額利息,且會大幅拉低信用評分。
信用卡繳最低 vs 帳單分期 差異比較表:
比較項目 | 繳最低金額 | 隨時部分補繳 | 帳單分期 |
計息方式 | 最高 15% 按日計息(卡循) | 約定固定分期利率 / 手續費 | |
利息負擔 | 最高,隨天數累積 | 中等,隨本金減少而下降 | 固定,每期可預測 |
動用循環信用 | 會 | 會 | 不會(轉為分期債務) |
信用評分影響 | 扣分較重(卡循 + 高額度使用率) | 扣分較重(但本金下降較快) | 較輕(無卡循,但佔用額度) |
適合情境 | 極短期資金吃緊,先求不違約 | 手邊有小額現金想少付利息 | 未來有穩定收入,希望拉平開銷 |
爆卡資金不夠時,該怎麼選?
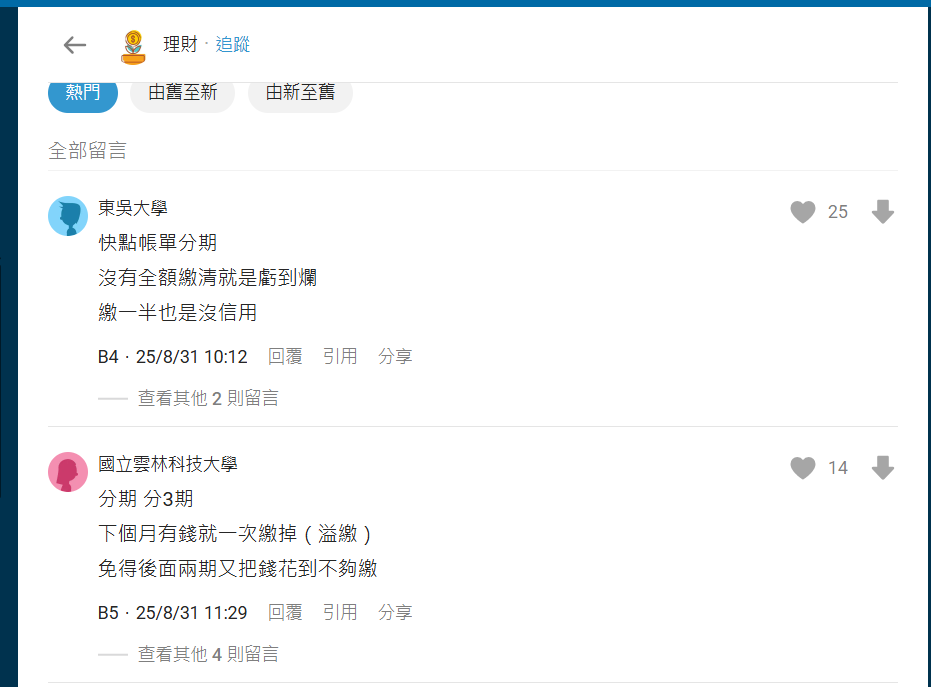
Dcard、PTT、Threads 網友血淚談:「只繳最低繳了兩年發現本金完全沒少」或「想辦房貸才發現卡循把信用扣爆」。
綜合網友真實心得與財務最佳化,當面對高額卡費無法全額清償時,可以依照以下順序補救:
第一順位(優先):申辦「帳單分期」
常見誤解:以為繳最低比較便宜,結果利息滾到 15%。
正確做法:必須在「當期繳款截止日前」向銀行申請帳單分期。
雖然會佔用額度,但能鎖定較低利率,且不會在聯徵上記錄為動用循環信用。
第二順位(退而求其次):有多餘現金就「隨時補繳」
Dcard 網友實測「發薪日當天立刻網銀轉帳補繳 5,000,下期利息直接省下一半」。
已超過截止日無法辦分期時,利息按日計算,能多還 1,000 元就能讓這 1,000 元當天起停止計息。
第三順位(最不建議):只繳最低金額
這只是保住不被通報違約遲繳的「最後防線」,長期繳最低會讓未清償本金像雪球一樣越滾越大,且信用分數會被扣到無法辦理任何信貸。
信用卡繳最低後額度會恢復嗎?
會部分恢復。只要信用卡未遭銀行管制鎖卡,就可以繼續刷卡。
額度恢復機制為:付清多少本金,就釋放多少可用額度。
刷卡額度的恢復機制
基本公式為:繳款金額 - 循環利息與手續費 = 實際扣抵本金。
假設信用卡總額度為 10 萬元,當期刷了 8 萬元:
繳款前:可用額度為 2 萬元(10萬 - 8萬)
繳最低金額 8,000 元後:銀行收到款項並扣除相關費用/利息後,假設剩餘 7,500 元扣抵本金,可用額度就會恢復 7,500 元
繳款後可用額度:2萬 + 7,500 = 27,500 元
繳最低後繼續刷卡的風險與注意事項
只要未遭銀行管控即可正常刷卡,但有 3 個重大風險需要特別留意:
1.新消費失去免息期
一旦啟動循環信用,後續刷的每一筆新消費從商店「入帳日」當天起,直接按日計算 15% 循環利息。
2.負債累積容易超額
把剩餘可用額度再次刷滿,加上每日累積的利息,總負債可能超過原本核准的總額度上限,導致刷卡失敗或產生超額費用。
3.面臨銀行控卡(鎖卡)
長期只繳最低會導致額度使用率居高不下,若銀行評估信用風險過高,可能會主動降低總額度或暫停刷卡功能。