勞保紓困貸款借了之後一直沒還,最直接的影響是未來的勞保給付會被扣。
老年、死亡或終身無工作能力失能給付中的一次給付全額扣減(喪葬津貼除外),年金每月扣三分之一(扣完不得低於3,000元),扣到清償為止。
貸款期間3年,到期沒還完的話,利息會以未清償的本金加利息總和為基底,按單利計算。
若屆滿時的利率是2.165%,逾期利率就是2.165%+1.25%=3.415%。
欠款金額可洽原貸款分行或土地銀行客服(02)2314-6633確認,勞保局也會每年寄書面通知。
這筆欠款沒有消滅時效,不會因為時間經過而自動消失——日後請領給付時,依法扣減。
KeyTakeaways
- 欠款金額由勞保局每年書面通知,也可洽土銀客服或原貸款分行查詢
- 3年到期未還清,逾期利率=適用的公告利率基準+1.25%,以未還本息總和單利計算
- 老年、死亡或終身無工作能力失能給付中的一次給付全額扣減(喪葬津貼除外),年金每次扣三分之一,扣後不得低於3,000元
- 這筆欠款沒有消滅時效,不會因為時間經過而自動消失
- 新年度受理期間內結清舊貸並完成銷戶登錄後,即可再申請
勞保紓困貸款沒還會怎樣?
沒按時還,最後都會回到一件事:你未來要領的勞保給付會被扣。
請領老年給付、死亡給付或終身無工作能力的失能給付時,勞保局會直接從應領金額扣除欠款本息。
一次領全額扣,年金每月扣三分之一。
傷病給付、生育給付也會扣,但醫療給付和金額不到1萬元的給付不扣。
具體扣多少,取決於你欠了多少錢加上逾期利息,這筆欠款不會自己消失。
10 萬的貸款如果完全沒還,拖到要領老年給付的時候,連本帶利可能滾到 11 萬以上。
選一次領的話,老年一次金會直接先被扣掉這筆。
選月領年金的話,每個月被扣三分之一,扣到還清。
處理方式:先弄清楚總共欠多少,再看利息怎麼算、給付怎麼扣、現在能不能處理。
怎麼確認自己還欠多少?
主動確認欠款是第一步!
有兩種方式可以確認金額。
方式1、勞保局每年主動通知
如果你有一筆紓困貸款還沒還完,勞保局每年會寄書面通知告訴你欠多少。
沒收到的話,有可能是搬家後沒更新通訊地址,可洽勞保局服務專線(02)2396-1266,或是到各地辦事處詢問相關貸款業務。
勞保局 e 化服務系統沒有包含紓困貸款餘額查詢。
方式2、洽土地銀行確認欠款明細
勞保紓困貸款一律由土地銀行承辦,扣款帳戶就是你申辦時開的土銀帳戶。
要確認目前的欠款明細,洽原貸款分行或打土銀客服(02)2314-6633。
申辦當年度的核定進度,可以在土銀官網的紓困貸款專頁查詢。
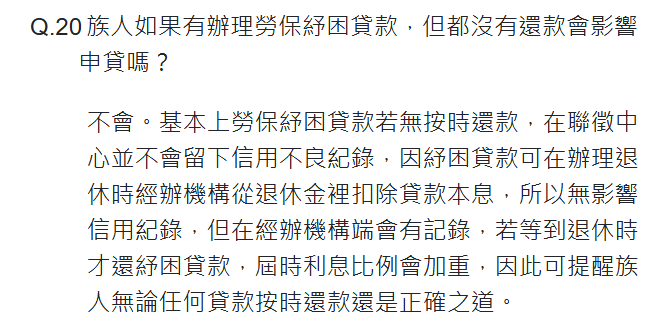
勞保紓困貸款沒還會影響聯徵嗎?
不會。
這筆貸款的錢是從勞保基金出的,不是銀行自己的錢,性質跟一般信貸不同。
沒還的後果是從未來的勞保給付裡扣,而且利息比例會加重,但不會被銀行催收。
土地銀行只是代辦,但是擔心的話,建議聯繫土銀客服(02)2314-6633,再確認一次比較心安。
勞保紓困貸款的逾期利息怎麼算?
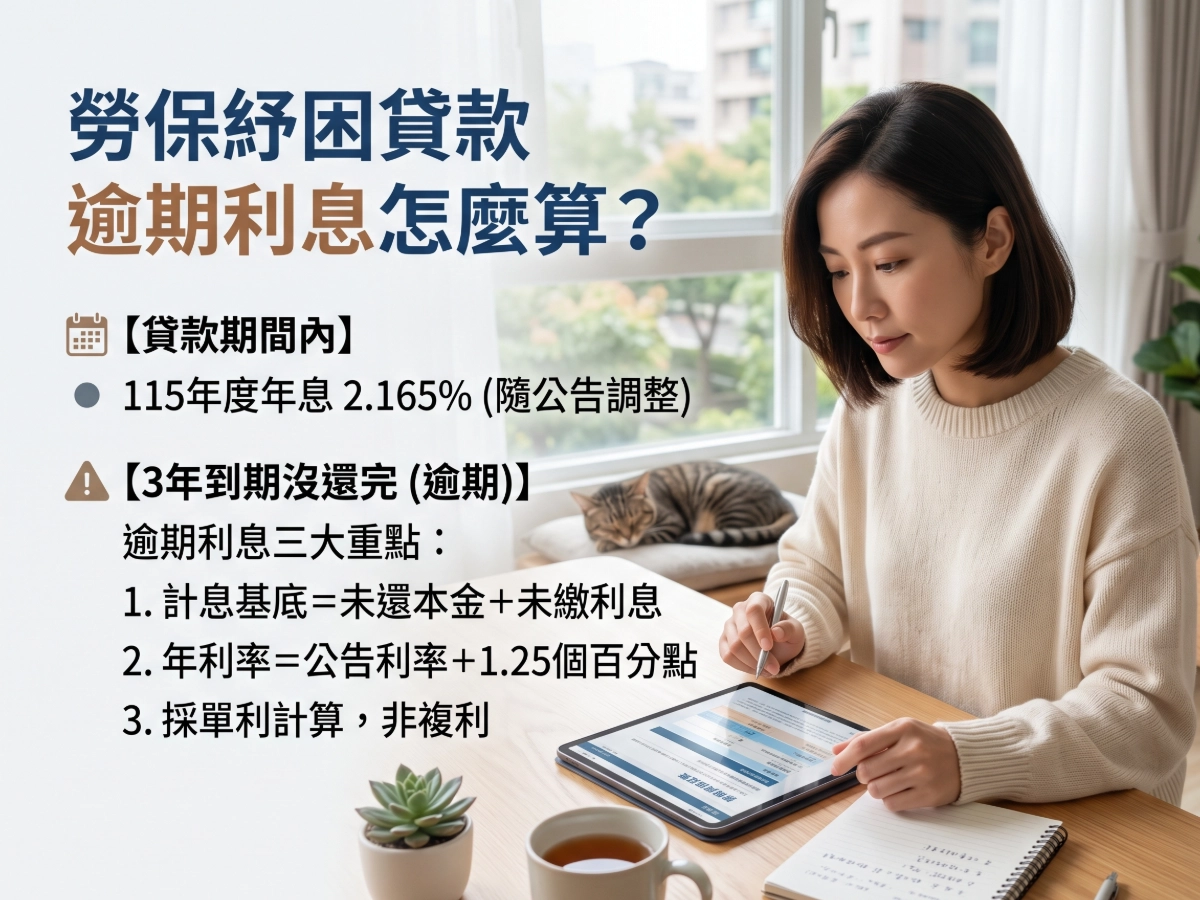
貸款期間內的利率
這個利率不是固定的,每年 1 月和 7 月會重新公告,不同年度申辦的人,適用的利率可能不一樣。
以過往而言,113年~115年都是 2.165%,但更早年度的利率有些不到1.5%。
借10萬元、以115年利率算的話,前6個月寬限期每月繳利息180元;第7個月起每月本息約3,427元,從土銀帳戶自動扣。
扣款日帳戶餘額不夠,扣款失敗,逾期就從這裡開始。
3年到期沒還完,利率會加計
3年期滿還沒還完,利率不是維持原本的數字。
依115年紓困貸款公告第十六點,逾期的利息算法有三個重點:
- 計息基底=你在3年期間內沒還完的本金+沒繳的利息,加在一起
- 年利率=適用的公告利率基準+1.25個百分點
- 用單利算,不是複利
計息基底這件事要注意,很多人以為逾期利息只算在剩下沒還的本金上——但你在契約期間內沒繳的利息也會被加進基底,所以實際算出來的數字會比只看本金估的更高一點。
公告利率會隨公告調整,但不會超過你契約到期那一天的公告利率。
舉例:如果到期時公告利率是2.165%,逾期利率就是3.415%,如果後來公告利率降到1.5%,逾期利率跟著降到2.75%;反之,如果後來公告利率升到3%,逾期利率不跟著升,封頂在3.415%。
算出來大概是多少
假設你借了 10 萬,3 年到期時還欠本金 8 萬元、積欠利息 5,000 元。
計息基底=85,000 元。
以下假設公告利率維持 2.165% 不變,逾期利率 3.415%,單利計算。
| 到期後經過 | 逾期利息 | 累計積欠總額 |
|---|---|---|
| 1年 | 約2,903元 | 約87,903元 |
| 3年 | 約8,708元 | 約93,708元 |
| 5年 | 約14,514元 | 約99,514元 |
| 10年 | 約29,028元 | 約114,028元 |
如果公告利率在這段期間有下降,實際利息會比表上低。
如果一路欠到退休,這筆錢會從你退休後的老年給付裡扣,等於老了失去一份保障。
沒還貸款,給付會被扣多少?
老年、死亡與特定失能:全額扣減
老年給付、死亡給付或終身無工作能力失能,這些情況政府原先都有資金輔助,為了保障國民生活品質,讓老有所託、死有所終,沒有工作也能活下去——但如果你的健保紓困貸款沒有按時支付,這些給付會先被勞保局會扣減。
扣完之後的餘額才撥給你或受益人(喪葬津貼是唯一的例外,這部分會照給)。
舉例:老年一次金核定 60 萬元,你的欠款連本帶利是 11 萬元。
勞保局會先扣 11 萬,你實際拿到 49 萬。
如果受益人申請死亡給付中的一次給付,同樣先扣欠款。
年金給付:每月扣三分之一
月領老年年金或失能年金的人,每個月被扣三分之一,扣到還清。
保底線:扣完之後實領不能低於3,000元。
舉例:假設你的老年年金月領4,000元,三分之一是1,333元。
但扣完只剩2,667元,低於保底線。
所以實際只扣1,000元(4,000減3,000的差額),你每月入帳3,000元。
假設你欠的總額是85,000元,每月只扣1,000元的話,要扣超過7年才會清完。
領年金期間死亡,受益人改選一次領取,就回到全額扣減。
受益人繼續選年金,則仍按三分之一扣。
有併計國民年金年資的情況
同時有勞保和國保年資,請領國民年金時有併計勞保年資的情形,勞保局會針對依勞保年資算出來的年金金額扣三分之一。
一樣有 3,000 元的保底線。
其他種類的給付
傷病給付、生育給付、失蹤津貼等,每次扣三分之一。
給付金額不到1萬元的不扣,醫療給付也不扣。
補償金的部分另外處理:勞保局會書面通知事業機關代扣。
已經欠了一段時間,還能靠什麼挽救?
主動清償
這筆貸款可以隨時主動清償,不限契約期間內,過了3年一樣可以。
結清舊貸後,再打給原貸款分行,請他們執行銷戶登錄交易。
經濟狀況已經好轉的話,主動清償是成本最低的做法。
拖下去只是讓逾期利息繼續跑。
以85,000元、3.415%單利來算,拖5年多繳約14,500元,拖10年接近30,000元。
清償之後,如果還有紓困需求,可以在新年度受理期間重新申請。
不處理,等給付扣減
現在確實沒辦法還,最後就是在請領給付時被扣。
等越久逾期利息越多,被扣的總額越高。
欠款沒清之前,也不能再申請新一年度的紓困貸款。
如果離退休還有一段時間,逾期利息會持續跑——以前述85,000元、3.415%不變的假設來看,10年下來大約多出3萬元。
月領年金的人,欠款會分次扣減,不像一次金直接全額扣。
但一次領的人就要注意,一次金全額扣減,欠款占比高的話,實際拿到手的會差很多。
如果你預計退休時選一次領,提前處理欠款的效益會比選月領的人更明顯。
關於協商或展延
公告沒有提到分期選項,如果有還款困難但想主動處理,建議直接打土地銀行客服詢問,看一下有沒有能處理的緩衝空間,或是申請債務整合。
也可以考慮撥打勞保局服務專線(02)2396-1266 諮詢。
勞保紓困貸款沒還|常見問題
勞保紓困貸款跟疫情紓困貸款(紓困4.0)有什麼不同?
兩者是不同的制度,很多人會搞混。
勞保紓困貸款的資金來自勞保基金,由土地銀行承辦,沒還的話從勞保給付扣減。
近年多在年底到隔年年初受理申請,勞保年資要滿15年。
疫情紓困貸款(紓困4.0)是銀行用自有資金放款,由信保基金擔保,政府補貼第一年利息。
第一年第7個月起積欠本金達3個月,會停止利息補貼。
沒還就是一般信貸逾期,逾期紀錄會被聯徵中心註記,但不會從勞保給付扣。
申辦過紓困4.0的人,只要勞保年資等條件符合,仍然可以另外申請勞保紓困貸款。
勞保補償金也會被扣嗎?
會。
勞保局會以書面通知事業機關或主管機關,代扣償還未清償的貸款本息。
補償金金額低於欠款餘額的話,就只扣補償金的金額,不會超扣。
還清之後可以再借嗎?
可以,但有條件。
公告規定申請資格之一是「曾借貸已繳清貸款本金及利息」。
必須在新年度貸款受理期間內,先結清舊貸並請原貸款分行完成銷戶登錄交易,才能再申請。
網銀下午3:30以後結清的話,要等次營業日才能申請。
受理期間近年多在每年12月中到隔年1月初,錯過當年度受理期間就不能補申請,下一年度仍以勞保局公告為準。
喪葬津貼和醫療給付會被扣嗎?
不會。
公告明確排除喪葬津貼和醫療給付,不論欠款金額多少都不扣。