日日會是詐騙嗎?日日會介紹、運作邏輯
日日會不一定就是詐騙,但實際借款方式與條件各有不同,不能只看「日日會」這個名稱,就判斷對方是否安全。
急需一筆小額資金時,常會看到「日日會」、「日仔會」等借款方式,主打快速撥款、每天固定還款,乍看之下似乎比一般貸款簡單。
部分業者的申請門檻也可能相對簡單,因此容易讓有急用錢需求的人注意到這類借款方式。
不過,真正需要注意的是實際拿到多少錢、最後要還多少,以及借款過程中是否出現不合理的要求。
日日會怎麼借?借款流程一次看懂
判斷一筆日日會借款合不合理,得先把「申請、放款、還款、結清」整個流程走一遍看清楚。
借錢的時候,先跟對方講你要借多少,留個基本資料,這步沒什麼難的。真正要花心思的是後面談條件:帳上寫借多少?扣掉手續費之類的,實際到手幾塊?要還幾天?每天繳多少?很多人只看借款金額,拿到手才發現少了一截。
談完先別急著簽,合約或借款約定從頭看一遍。
- 利息怎麼算
- 有沒有其他費用
- 晚繳一天會怎樣
- 想提早還清行不行
看不懂的就問,問到懂為止。多問幾句頂多被嫌煩,簽了才發現不對,那就麻煩了。
錢拿到之後照約定每天繳,金額跟日期記得對一下,轉帳紀錄自己也留著。最後一期繳完,跟對方要一句「已結清」的確認,訊息截圖也行。
還有,要是撥款前對方一直冒出新費用,或是講好的條件說改就改,就算你真的很缺錢,也先停手。這種情況通常不太對勁。
如果你想再更像個人風格,可以加一兩句自己的經驗或口頭禪,例如「我朋友以前就吃過這種虧」。這種具體的小細節,是偵測工具最難模仿的部分。
另外要提醒的是,有些人口中的「日日會」,其實指的是傳統合會,運作邏輯完全不一樣。
依《民法》第709-1條規定,合會是由會首邀集會員,彼此約定交付會款、標取合會金的一種契約關係,跟單純的每日借款是兩回事。
為什麼需要每日還款?
每日還款最大的特色,不是金額一定比較低,而是把還款壓力分散到每天的現金流裡。
有些日日會會用「每天只要繳固定金額」來宣傳,讓借款人覺得單次負擔沒有很重,但真正要看的,其實是整個還款期拉多長。
舉例來說,如果每天要繳1,000元,連續繳30天:
1,000元 × 30天=30,000元
所以不能只看「每天1,000元好像還好」,而是要算清楚一個月下來,總共得準備多少現金出來。
每天還款這件事,對薪水固定的人來說,只是把一個月還一次拆成天天還,差別不大。
但如果你的收入本來就時好時壞,或是這陣子剛好有房租、貨款、醫藥費要付,情況就不一樣了。生意差的那幾天照樣得掏出那筆錢,錢不夠就只能先挪別的地方,缺口越挖越大。
另外要提醒的是,有些民間借款甚至會要求週末提前繳清,實際的還款安排還是要以雙方談好的約定為準。
借 3 萬實拿多少?費用與還款金額怎麼算?
真正的借款成本,要從「實際拿到多少」與「最後還多少」兩個數字一起看。
我們用「借3萬元、先扣8,000元、每天還1,000元、共30天」的設定,以這個案例來看:
項目 | 金額 |
| 名目借款金額 | 30,000元 |
| 先扣費用 | 8,000元 |
| 實際拿到 | 22,000元 |
| 每日還款 | 1,000元 |
| 還款天數 | 30天 |
| 總還款 | 30,000元 |
| 實際借款成本 | 8,000元 |
也就是說,表面上借款人是「借了3萬元」,但實際到手的可能只有2萬2,000元,最後卻還是得還滿整整3萬元。
這種「先扣一筆費用」的做法,不能只看廣告上寫的利息或費用是多少,而是要把實際拿到的錢,跟最後總共要付出去的金額擺在一起比較,才會看得出真正的成本。
有些名目是手續費、服務費,但說穿了就是利息換個名字收。碰到這種,要照利息的標準來算,不能因為叫手續費就當作沒這回事,記得留意《民法》對約定利率的相關規定:
- 第205條的規定:約定利率超過週年16%的部分是無效的。
- 第206條的規定:債權人不能用折扣或其他名目來巧取利益。
利息收得比法定上限還高,多出來的那部分你可以不付。可是別以為這樣就沒事了,別的地方照樣可能有毛病。
別的違法狀況就要回頭看當初怎麼借了,手續費是不是先扣掉、標會有沒有重複扣,還有討債的有沒有跑到家裡恐嚇你,這些都是各自獨立的問題,不能混為一談。
所以,遇到「借3萬元卻先扣一大筆費用」這種借款方式時,別只問「利率多少」,應該直接問清楚:我實際能拿到多少錢?最後總共要還多少?
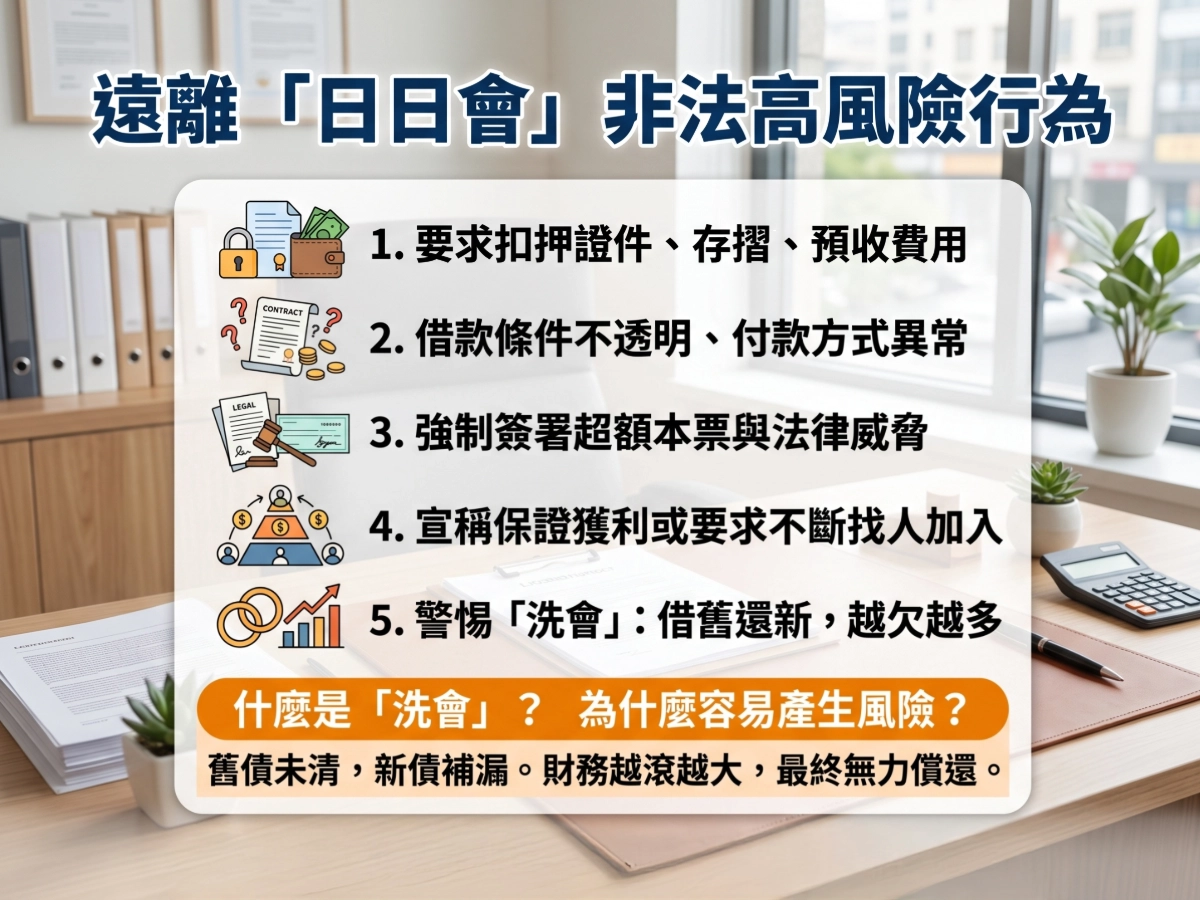
日日會的高風險行為
日日會的風險不只在借款成本,也可能出現在個資、付款方式與後續催收等環節。
日日會的風險不一定只出在利息上,申請、放款到後續還款的每個環節,都可能藏著風險。
有些條件聽起來只是比較特別,像要你交出網銀帳密、提款卡,或是先匯一筆「保證金」。這些一旦照做,個資和帳戶都可能出事,還會多出一堆你沒料到的費用,最後只好再借一筆去補前一筆。
要求扣押證件、存摺或預收費用
還沒拿到錢就先要你交東西、先匯款,這種先放著別做。
遇到以下這些行為, 一定要特別小心:
- 要你押身分證、健保卡
- 要求保管提款卡、存摺
- 要求提供網路銀行帳號、密碼,或是簡訊驗證碼
- 錢都還沒放款,就先要求支付保證金
- 用開辦費、驗證費、解凍費之類的名目,要求先匯款過去
- 已經付了一筆錢,對方又找其他理由要你繼續付
尤其是牽涉到銀行帳戶、網路銀行資料的時候,千萬不能因為對方說一句「只是辦貸款需要」,就毫無防備地提供出去。
借款條件不透明、付款方式異常
如果對方沒辦法在借款前把費用跟付款方式講清楚,或是要求用不尋常的方式付款,就該先停下來,別急著交易。
借錢的時候,不只要看利息高不高,也要留意對方是不是刻意隱瞞了什麼重要條件。
比方說,一開始只跟你講「每天要還多少」,卻完全沒提到你實際能拿到多少錢、總共又要還多少,結果等到快要放款了,才突然冒出其他費用要加收。
如果對方叫你把錢匯到一個跟借款毫無關係的私人帳戶,或是先收一筆「保證金」,都要小心。
更常見的是你匯了之後,對方說「帳戶錯誤」或「資料驗證失敗」,要你再匯一次。這種通常不會只有一次,匯到第二次就該懷疑了。
提醒你注意幾個原則:
- 費用沒講清楚 → 先別付款
- 契約內容前後不一致 → 先別簽
- 放款前要你額外匯款 → 先問清楚原因
- 付完錢又要你繼續加錢 → 停止交易,並把相關紀錄留下來
強制簽署超額本票與法律威脅
發現借款金額跟法律文件對不上的時候,先把文件內容確認清楚,再決定要不要簽署。
有些高風險借款會要求借款人簽下金額明顯高於實際借款金額的本票,甚至在借款人根本還沒搞清楚內容的情況下,就要求先簽名才願意放款。
如果對方用「不簽就不能拿錢」、「簽了才有保障」這類說法施壓,應該先停下來、別簽,確認本票上的金額跟用途,是不是真的跟實際借款相符。
另外也要留意,有些人會用「不還就告你」、「馬上聲請強制執行」這類話術來製造恐慌。
要知道,法律程序並不是借款人簽了本票,對方就可以不經任何程序,想怎麼處理就怎麼處理。
如果是法院或機關真的寄了公文給你,就照公文上寫的辦,看不懂就去問懂法律的人。
對方只是嘴上說要告你、要上門,不代表真有這回事,這時候別急著多匯錢。
宣稱保證獲利或要求不斷找人加入
借款變成「拉人進來才有錢賺」,就不是借款了,風險也不在利息。
借款講著講著,變成「你拉人進來就有錢賺」,那就不是借款了。
這類東西通常有幾個特徵,一直說保證獲利、零風險;你介紹的人越多,回饋越高;還會叫你繼續加碼投錢。
最後真正發給你的「收益」,很可能是後面新加入的人的錢。
碰到這種,利率高不高已經不是重點,該想的是這整件事還在不在借款的範圍內。
什麼是洗會?為什麼容易產生風險?
洗會是什麼?
就是舊的沒還完,又借一筆新的來補。
日日會裡的「一會」,可以想成一筆借款,多少錢各家不同,這裡假設是3萬。那「開第二會」就是第一筆還在還,你又再借3萬。
看起來又拿到一筆錢,其實一進帳就先被拿去還舊債,手續費也照扣,手上能用的錢愈來愈少,卻一直累計欠款。
下面以實際金額來看,會更容易理解洗會是怎麼運作的。
借款階段 | 發生什麼事? | 金額怎麼算? |
| 第一會 | 名目借款3萬元 | 30,000元 |
| 第一會還款15天 | 每天還1,000元 | 已還15,000元 |
| 第一會剩餘欠款 | 還沒還完 | 15,000元 |
| 第二會 | 再開一會,名目借款3萬元 | 30,000元 |
| 扣除第二會費用 | 先扣8,000元 | 30,000-8,000=22,000元 |
| 再扣第一會欠款 | 抵掉第一會尚未清償的15,000元 | 22,000-15,000=7,000元 |
| 實際新增資金 | 最後真正多拿到的錢 | 7,000元 |
從這個案例可以看到,第二會名目上是借3萬元,但實際新增能用的資金卻可能只剩7,000元。
可是你只拿到7,000,要還的可不只7,000。第二會一開始,每天照繳,跟借滿一會的人繳的一樣多。
每天要繳的錢壓得喘不過氣,就想說再開一會來周轉,結果第三會、第四會一路開下去,變成拆東牆補西牆。
拿到手的一次比一次少,每天要繳的卻一份加一份,撐到後面通常會撐不下去。