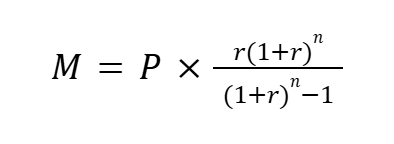影響學貸還款試算的原因
學貸本金多寡
學貸還款本金越多,當然需要還款的本金和利息也越多。
學生每個學費多寡,依照他就讀學校等級、公立或私立、科系、是否需要住校、是否有實習費。
學費涵蓋範圍很廣,包含:學雜費、實習費、書籍費、住宿費、學生團體保險費、生活費、電腦通訊使用費等。
學生就讀學校類型,大約每學期學費,如下表:
| 就讀學校類型 | 每學期學費(約) |
| 公立高中普通科 | 6,240 元 |
| 私立高中普通科 | 12,170~26,160 元 |
| 私立高中藝術、設計類科 | 25,730~38,509 元 |
| 公立大學 | 約 2.2萬~3.5萬元 |
| 私立大學 | 約 4萬~6萬元 |
| 大學醫療類科系 | 約 3.5萬~7.5萬元以上 |
| 公立一般碩士班 | 約 2萬~3.5萬元 |
| 私立一般碩士班 | 約 4萬~7萬元 |
如果每個學期都得申請學貸,依照學費預估表,試算學貸本金為多少。
注意學貸可申貸的費用項目涵蓋範圍,並非所有學生所需費用都適用學貸。
學貸利率高低
根據行政院於民國115年5月公告『學貸利息調降』。
就學貸款政策,於民國115學年(2026年)8月開始實施,學貸調降1%年利率。
就學貸款新制,調降後,學貸年利率是0.775%!
該政策為不少清寒學子,省下一些學貸利息支出。
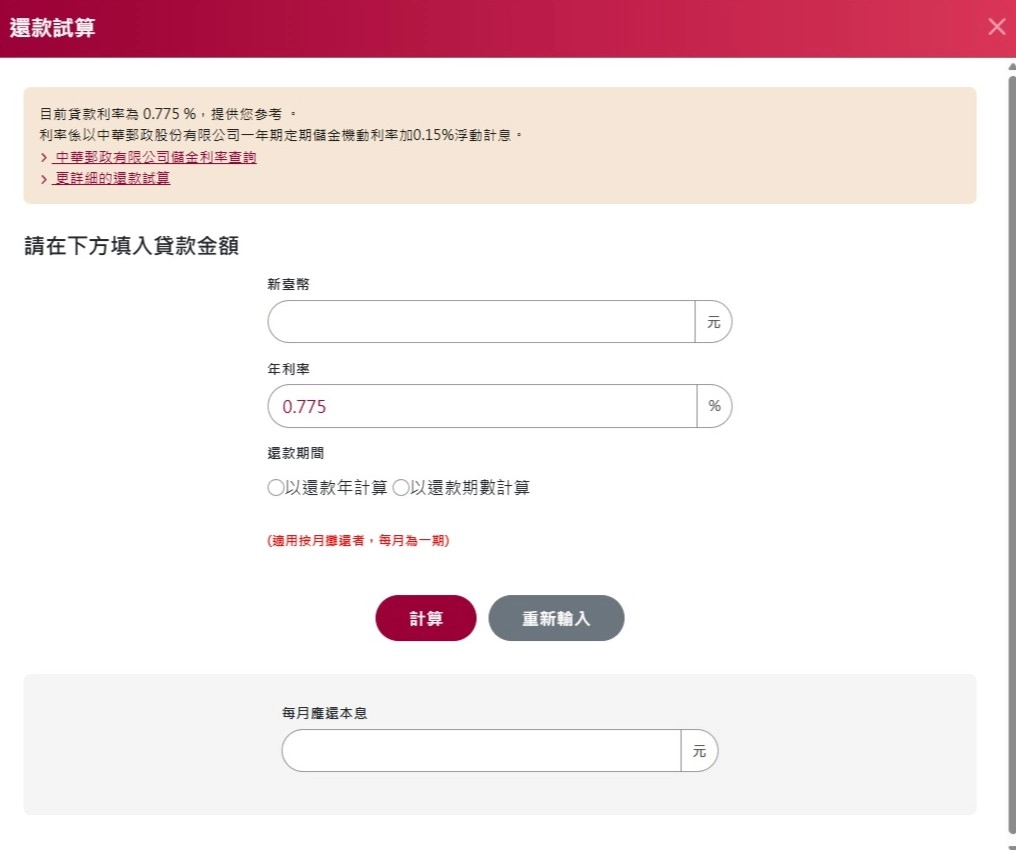
【舉例試算】同樣學貸借款8個學期,總本金30萬元,以還款期限8年,採本息平均攤還法計算。
年利率從1.775% 調降為 0.775%,月還款差多少?
原本,年利率 1.775%
每個月還款金額:約3354元
總還款金額:3354×96 = 321,984元
總利息支出:21,984元
調降,年利率 0.775%
每個月還款金額:約3223元
總還款金額:3223×96 = 309408元
總利息支出:9408元
2026年學貸政策,利息調降後,如果是學貸借款30萬元,可省下約1萬2千元的總利息。
加上就學期間,政府全額補貼利息,讓學子們安心學習課業,不用受生計和還款壓力影響。
學貸還款期限長短
學貸款還期限,影響每個月還款金額和總利息多寡。
若採用本息平均攤還計息方式,如本金、利率相同,還款期限越短,每個月還款越高,總利息支出月少。
反之,還款期限越長,雖然每個月還的錢少,不過期數多,總利息相對較多。
學貸政策,申請人是特殊身分,具備低收入戶、中低收入戶資格者,可再申請延長還款期限1.5倍或2倍。
進行學貸還款試算前,先預估個人能負擔的月付金,選擇還款期限。
否則,別為了節省總利息,而月付金無法如期還款,或是壓縮到生活費,影響日常生活品質。
寬限期與開始還款的時間
就學貸款新制,寬限期延長為2年!
學生離校後,通常是指畢業,有2年寬限期,不用煩惱學貸還款的債務。
爭取時間找工作,累積個人資產,之後學貸開始還款,才能繳得出錢。
每個學貸申請人開始還款時間不一樣,依個人情況,主要包含:
- 服兵役: 畢業後依法服兵役,符合規定者,可依相關辦法辦理還款期限調整。
- 繼續升學: 大學畢業後,繼續就讀研究所,還未工作無收入,可延後開始還款。
- 經濟困難: 若符合低收入戶、中低收入戶或其他經濟困難的緩繳資格,可依規定申請緩繳本金。
- 就業與收入狀況: 部分借款人若符合特定所得條件,可能適用緩繳學貸措施。
學貸還款試算注意事項
還款期規定
一般學貸申請人,在寬限期兩年結束後,開始進入還款期。
學貸申請一個學期,還款期限為一年,比照累加。
簡單來說,大學四年,共8個學期,全部學期需要學費貸款,還款期為8年。
可至學貸申請銀行網站,查詢個人還款期和還款金額等。
需留意,學貸還款期截止日,按時繳納月還款。
利率計算基礎
目前,學貸年利率為0.775%。
每位符合就學貸款資格的人,都享有優惠利率和利息補貼。
學貸還款試算時,固定年利率,依照個人申請學費總金額、還款期,每個試算結果不同。
可貸項目重點
學貸申請時,並非所有在學期間的費用都能納入。
依照《高級中等以上學校學生就學貸款辦法》第五條,可申貸項目:學雜費、實習費、書籍費、住宿費、學生團體保險費、海外研修費、生活費,以及電腦及網路通訊使用費等。
各項申請費用,依照申貸銀行規定和審核為準。
因此,等確認就學貸款本金後,再進行學貸還款試算,比較能精準掌握未來還款金,制定還款計畫。
緩繳與延長的條件
依照個人特殊情況,可申請延長還款期,如:延畢、參加實習、服兵役、繼續升學、低收入戶。
確認自己符合學貸緩繳資格,可至學貸申請銀行,提出延期還款的需求。
如:台北富邦銀行,學貸申請頁面,可選填『延期還款』個人原因。
向承貸銀行申請緩繳後,緩款期間每次為1年,限制12次申請機會。
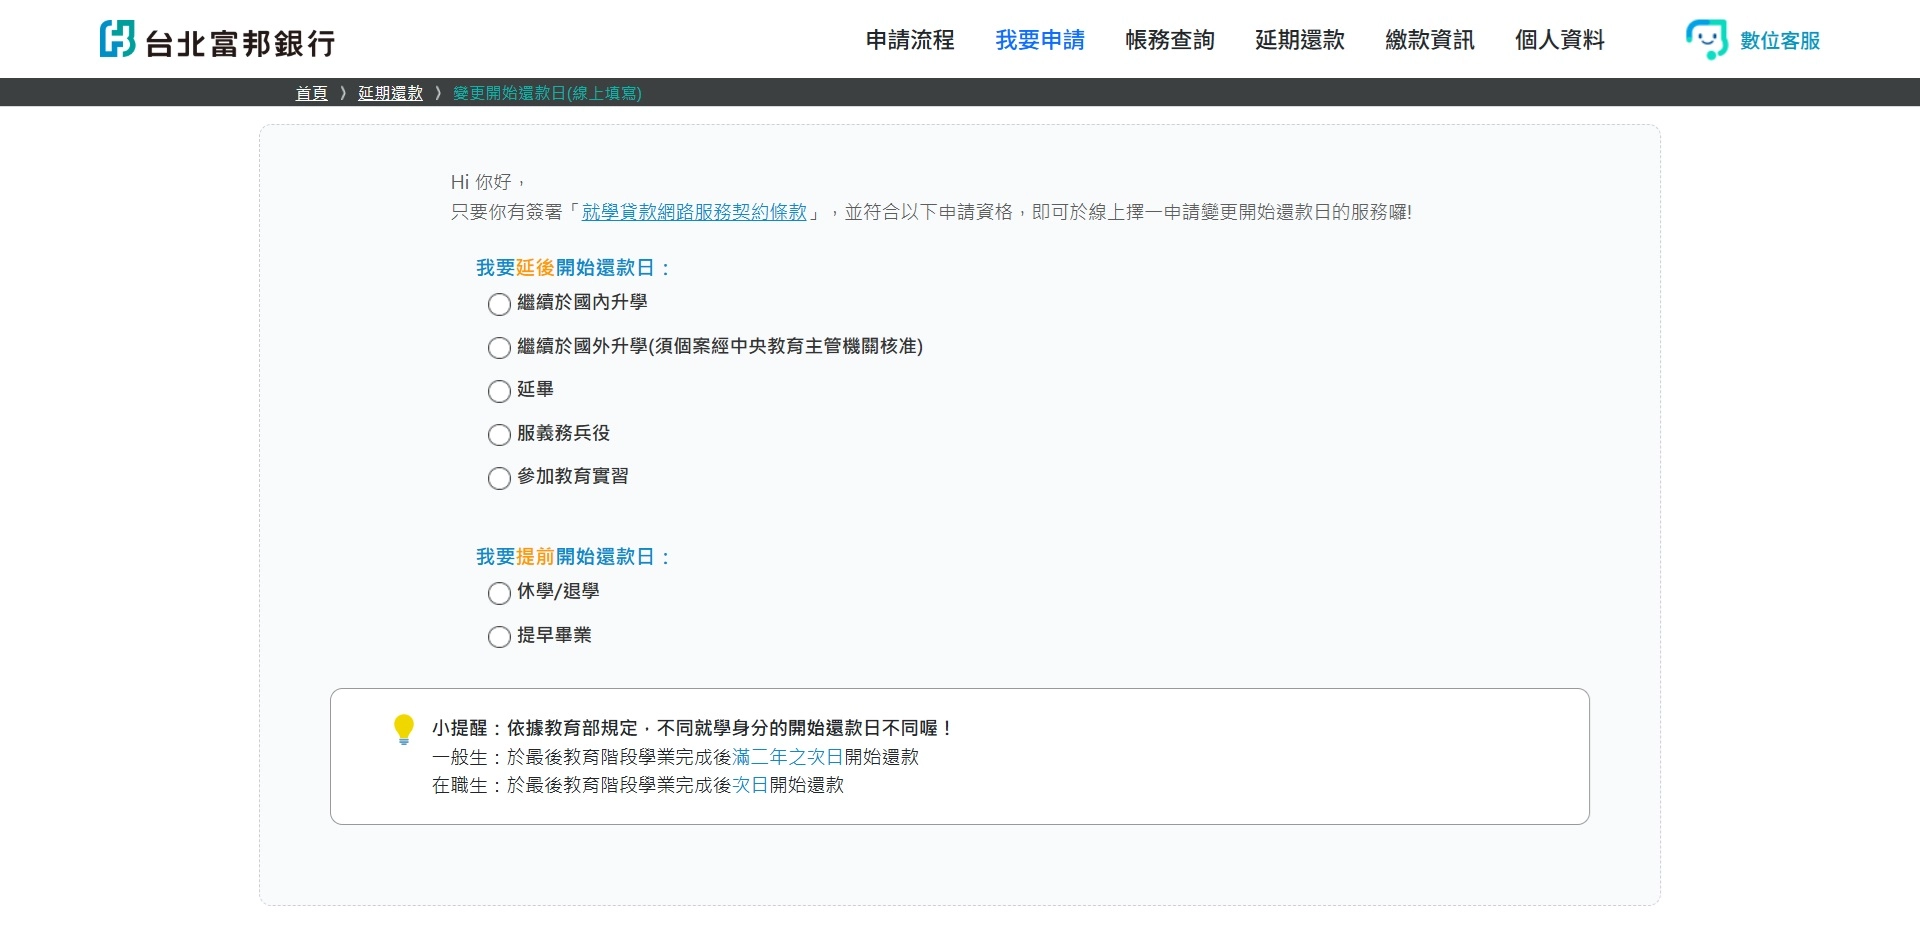 就學貸款申請延後還款/台北富邦銀行
學貸還款試算常見問題
學貸何時開始還款?
一般情況,依照就學貸款新制,寬限期從1年延長為2年。
學生離校日起,通常是畢業,2年後開始還款。
若男性學生畢業後,需服義務役,等待兵役退伍後2年,再開始還款。
若大學畢業後,繼續攻讀碩士班、博士班,附上「在學證明」,主動向申貸銀行提出緩繳申請。
還款期限可延至研究所、博士畢業後,才開始學貸還款。
學貸申請人,可自行至承貸銀行網站查詢,個人的『還款起算日』。
掌握好還款期間,才能試算出貸款月還款,規劃還款計畫,以免欠債逾期。
學貸還不出來怎麼辦?
如果開始進入學貸還款日,因收入不穩、經濟拮据,仍還不出錢。
可向申貸銀行或政府,提出緩繳申請。
低收入戶、中低收入戶、每月月收入未達5萬元者,具備學貸延期還款申請資格。
緩繳申請通過後,可延期1年還款時間,申請機會最多為12次。
緩繳期間,本金不用償還,利息由政府全額負擔。
或是可申請『只繳息不還本』,向承貸銀行申請只繳利息,最長延期12年。
延遲繳本金結束後,再依原借款規定,攤還本息。
學貸逾期會怎樣?
倘若就學貸款逾期未按時繳交,將帶來嚴重後果,舉例來說:
- 產生滯納金和違約金:原本學貸利率低於1%,已經是極低政策優惠利率。一旦遲繳還款,將會在加計滯納利息,並額外收取違約金,增加貸款成本。
- 個人信用扣分:貸款逾期還款,違約一定會記錄進個人聯徵報告中,並信用分數扣分。未來還想申請其他方案貸款,或是申辦信用卡,可能會被銀行拒絕,或是獲得較差的條件。
- 連累貸款保證人:就學貸款申辦時,需設置連帶保證人,通常是學生的父母或家長。當借款人未如期還款,則銀行會向保證人追討欠款,向法院聲請支付命令,甚至強制扣押其名下財產。
如果是指民間學生貸款逾期,則可能需支付違約金,還可能遭到騷擾電話催討。或是累積高額利息,讓未來還款壓力更大。