應該很多人聽過負債整合吧,也聽過不少案例透過負債整合降低每月還款的壓力,讓生活重新喘口氣的有效方法。然而,負債整合市場上業者良莠不齊,常有人因急於解決問題,還沒看清楚條款就簽了約,結果才發現自己被騙。
這篇文章不是要勸退你,而是想教你一套判斷方法:不管遇到銀行、貸款業者,還是代辦公司,你都知道該看什麼條款、問什麼問題、該算清楚那些數字,再決定要不要簽下去。
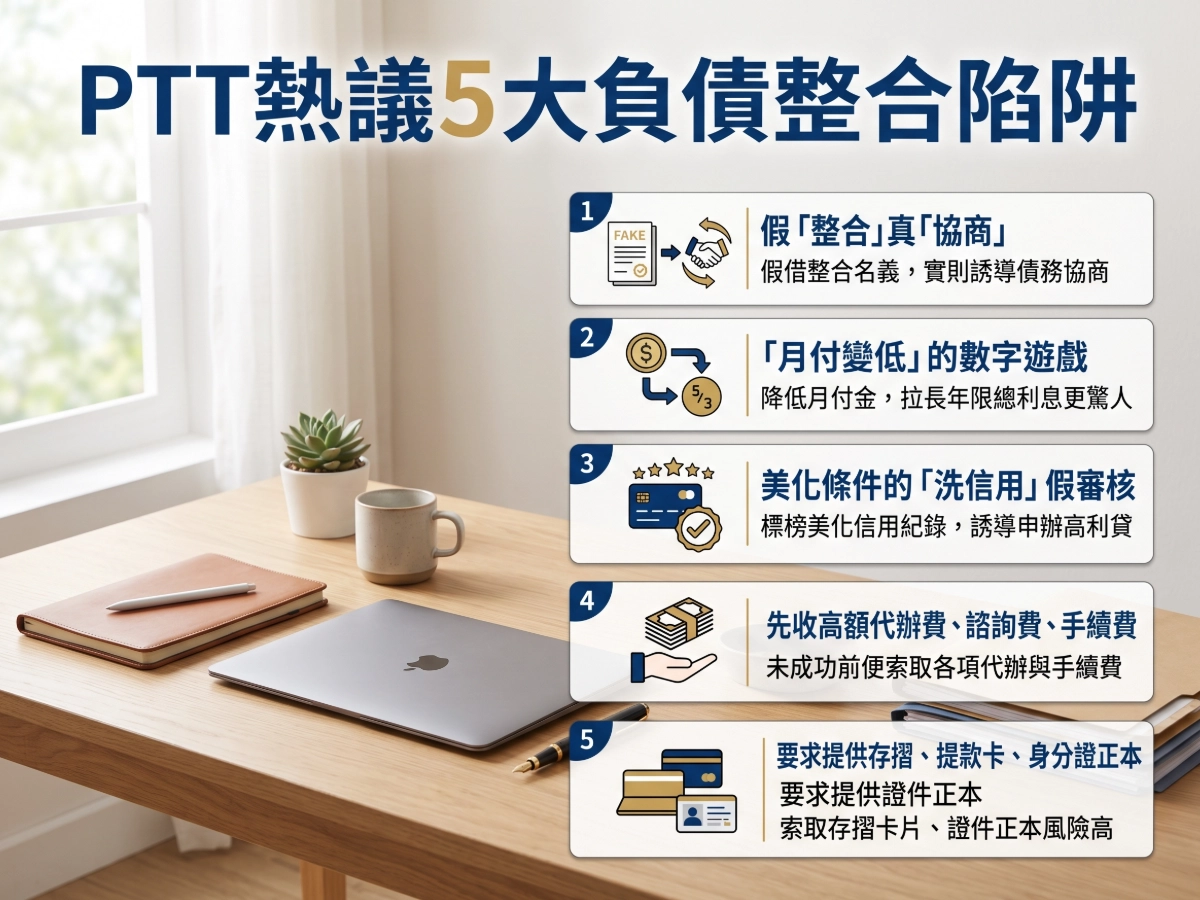
PTT熱議5大負債整合陷阱
假「整合」真「協商」
所謂的「假整合、真協商」是指,表面上包裝成「負債整合」為名義,實際上卻是背地裡幫你申請債務協商,不僅向你收取高額手續費,還讓你無意間背負了信用破產的代價。
真實案例:假「債務整合」真前置協商,詐得超過2.8億元
苗栗地檢署偵辦一起案件,涉案業者成立行銷公司,透過自動撥號聯繫有負債需求的民眾,佯稱自己是銀行或與銀行有特約關係,並宣稱可以協助辦理「整合降息方案」。但實際上,這些公司替民眾送出的文件,竟是《消費者債務清理條例》第151條所規定的前置協商相關文件。涉案業者還要求民眾交付信用卡,透過網路購物方式刷卡取得款項,案件不法所得超過2.8億元。
- 負債整合:重新申請一筆貸款,把原本幾筆利率較高的債務先還掉,之後集中償還新的貸款,讓每個月的還款變得比較單純。
- 前置協商:通常是債務已經讓自己難以負擔,連正常繳款都有困難時,可以向銀行提出協商,希望重新調整還款方式,例如延長還款期限或降低利率,減輕每月的還款壓力。但一旦進入協商,聯徵中心就會留下註記,這個註記會跟著債務人,直到協商債務清償完畢後滿一年才會消除。
「假整合、真協商」的套路運作模式
- 包裝話術吸引客戶:
打著「保證過件、低月付、大幅降息、債務整合免出門」等招牌,讓債務人以為這是正常的貸款整合。 - 私下向銀行提出「債務協商」:
業者深知債務人信用條件根本無法通過銀行的貸款整合審核,因此拿著授權書,直接幫債務人向最大債權銀行申請「消費金融無擔保債務協商」。 - 包裝成「整合成功」結案並收取高額費用:
當銀行評估債務人狀況、核發前置協商同意書後 (因為協商會拉長期數、降低利率,月付金確實會變少),業者便對債務人宣稱「整合成功」,並收取高額報酬。
銀行公會的規定很明確:前置協商必須由債務人本人親自申請,金融機構不會受理代辦公司遞交的申請,所以如果合約或委託書上出現「消費者債務清理條例」「前置協商」「更生清算」這類字眼,這些是法律規定前置協商程序才會用到的專有名詞,一份正常的貸款整合合約不會出現,那基本上就能確定,你簽的不是整合,是協商。
「月付變低」的數字遊戲
看到「原本月付兩萬,整合後只要八千」,千萬別急著簽約,這種讓月付金大幅降低是代辦業者常拿來宣傳的話術,表面上看好像減輕了負擔,但實際上絕大多數都是透過「拉長還款期數」所塑造出來的數字錯覺。
月付變低的數字遊戲拆解:
以欠款$100萬、利率8%為例
- 原方案(7 年期): 每月約付$15,586,總利息支出約$30.9萬。
- 代辦包裝方案(延長至 15 年):每月降至$9,556,總利息支出約$72萬。
真相:月付看似省下6,000元,卻多付了整整$41萬的利息。
美化條件的「洗信用」假審核
什麼是「洗信用」?
這是詐騙集團或地下代辦業者的常見話術,聲稱能靠「特殊管道」或「人為操作」,短時間內消除或蓋掉借款人在聯徵中心的負面紀錄。
常見話術例如:
話術一:「你現在聯徵分數太低、負債比過高,我們要幫你洗信用。接下來銀行的電話都不要接,卡費和信貸也先不要繳,讓我們幫你把舊的信用紀錄『歸零』重新重組。」
真相:代辦根本沒有能力幫你貸款。他們故意讓你陷入強迫違約的狀態,再拿著你的授權書向銀行提出「前置協商」。你以為自己在「洗信用」,實際上是一步步被推向信用重創的處境。
話術二:「你的薪轉證明不好看、沒有扣繳憑單,我們公司有合作的管道,可以幫你做好看一點的流水帳或財力證明,過幾個月就能送審。」
真相:代辦公司透過美化流水帳、甚至偽造公司薪轉證明來騙取銀行貸款。一旦被銀行查獲,借款人不僅貸款失敗,還會被銀行告上法院,觸犯刑法的偽造文書罪與詐欺罪。
話術三:「我們已經幫你把信用洗好了,現在正在走銀行的『內部假審核/預審』流程。為了證明你這張信用卡還有動用能力,請把卡號密碼提供給我們,或者先刷空額度做流水帳。」
真相: 銀行根本沒有這種「內部假審核」流程。正常的貸款審核不會要求客戶自己刷卡製造流水帳,這種要求本身就不合邏輯。代辦業者只是在演戲降低你的戒心,背地裡直接盜刷你的信用卡額度,隨後捲款消失。
金融聯合徵信中心的資料,是全台金融機構連線、受法規嚴格管制的系統,任何外部機構或個人都不可能修改或私自洗掉紀錄。業者如果聲稱能直接修改聯徵紀錄、消除本來存在的信用資訊,或保證讓銀行「看到更漂亮的條件」,這種說法就應該高度警覺。
先收高額代辦費、諮詢費、手續費
「先收費、後辦理」是負債整合市場中常見的風險之一。
很容易碰到有打著「專人幫你評估」「有銀行內部管道」「可以幫你提高過件率」的名義,還沒核准就先跟你收代辦費、諮詢費或手續費。一旦錢匯出去,對方就開始說銀行最近審核變嚴、還要再補件,一直拖,最後直接聯絡不上。
合法代辦的收費通常是核貸後才收費,一旦要求你在核准前先付錢,先不要匯。想確認的話,可以直接向銀行洽詢,或打165反詐騙專線問清楚。
另一種狀況是,就算幸運核貸成功,有些代辦公司會在貸款核准後,要求抽取總核貸金額10%到20%不等的費用。以借款50萬元、抽成15%來算,等於你還沒開始還這筆貸款,就已經先付出7萬5千元。整合後的每月還款壓力看似降低了,但這筆一次性支出直接墊高了你的實際負債成本,跟整合前比起來,你付出的總金額反而更高。
真實案例一:代辦費10萬元,債務反而增加
一名基隆林小姐積欠4家銀行約50萬元卡債,接到資產管理顧問公司電話後,對方宣稱可以協助整合債務、降低利率,並承諾每月只需還款8,000元。簽署委託書後,業者卻要求她使用4張信用卡購買高達68萬元的餐廳禮券,再由業者協助轉售。最後林小姐只收到58萬元,業者表示其中10萬元是代辦費。讓原本是想解決債務,最後卻因為這套操作增加信用卡負債,並額外產生10萬元代辦費。
真實案例二:先支付5萬9,800元代辦費,協商失敗發生退費爭議
一名詹小姐因約80萬元銀行債務,接受業者電話推銷債務前置協商服務。業者表示「如果協商不成,代辦費全數退還」,因此詹小姐簽約並刷卡支付59,800元。後來前置協商沒有成功,詹小姐要求退款,但業者只退還31,000元,雙方因此發生爭議。
要求提供存摺、提款卡、身分證正本
在辦理負債整合時,如果業者以「銀行審核、代辦貸款、建立資料、驗證身分」等理由,要求你交出存摺、提款卡、身分證正本,就應立即提高警覺。
正規的銀行或貸款公司,在核貸前不會要你交出證件正本,頂多只需要提供清晰的影本或拍照上傳供身份核對。
如果你把存摺和提款卡交出去,帳戶很可能很快就被拿去當作人頭使用,進行非法洗錢。到時候負務整合沒辦成,帳戶還可能被列為警示帳戶、被凍結,嚴重的話,自己也會被當成詐騙的共犯調查。
常聽到的話術像是:
- 「銀行需要身分證正本才能送件。」
- 「存摺、提款卡先交給我們,銀行驗證會比較方便。」
- 「我們要幫你跑流程,卡片先放我們這裡。」
- 「帳戶要先做流水,銀行會比較好核貸。」
真實案例:誤信債務整合,帳戶淪為洗錢工具
金門縣政府曾公布的案例。一名男子因有債務問題,透過網路尋找債務整合服務,後來遭自稱融資公司員工的人聯繫。對方聲稱可以協助整合負債、辦理金融流程為由,要求他提供網路銀行帳號、密碼,並綁定多個約定帳戶。男子依指示操作後,短短2天內帳戶竟出現約338萬元的不明金流,隨後帳戶遭銀行列為警示帳戶。他才驚覺自己的帳戶可能遭詐騙集團利用洗錢,立即報警。
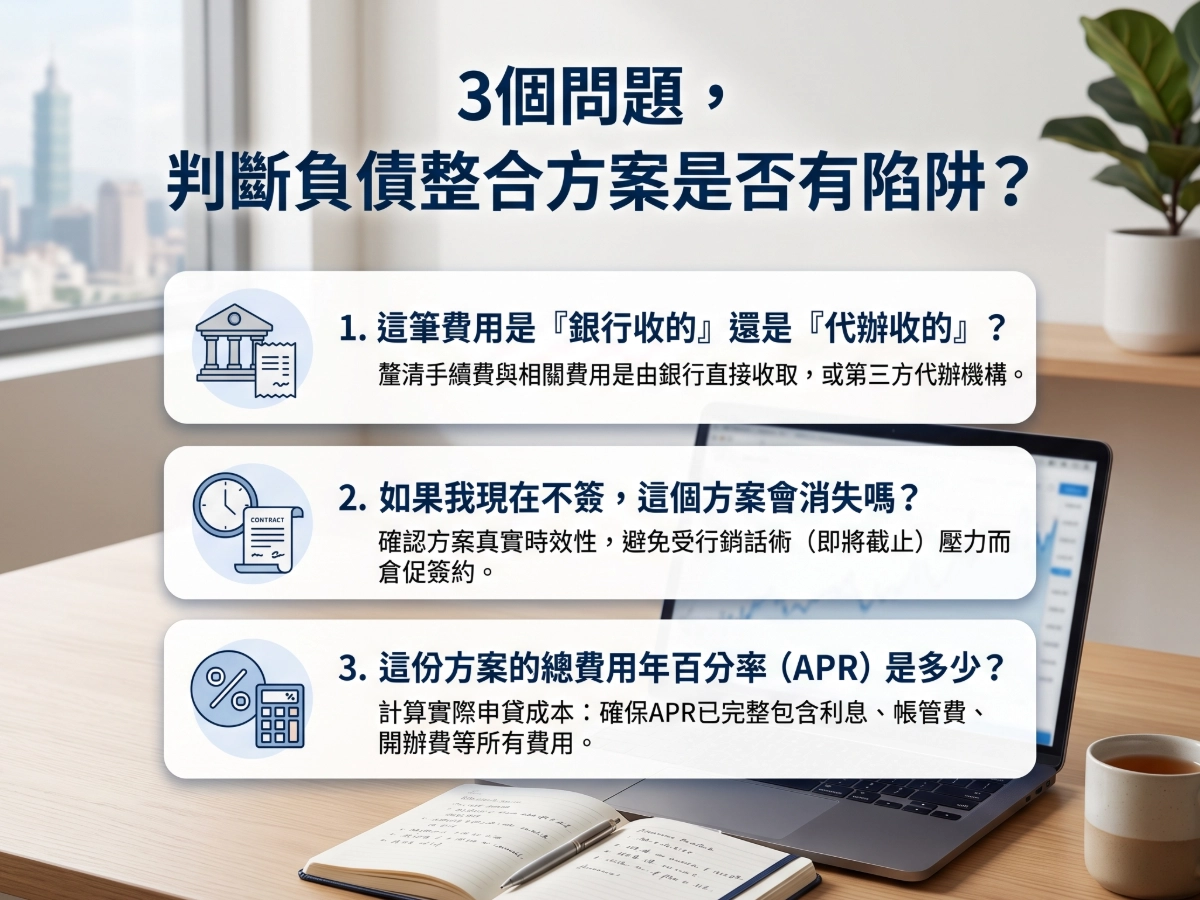
3個問題,判斷這份方案是否有負債整合陷阱?
這筆費用是「銀行收的」還是「代辦收的」?
在同一份負債整合方案裡,可能同時有銀行收的開辦費、帳管費,也可能有代辦公司額外收的服務費、諮詢費,那這筆錢究竟是銀行依法收取的費用,還是第三方代辦公司自行收取的服務費?為什麼收取?
如果業者說「這是銀行要求的費用」,可以進一步要求對方說明收款銀行名稱、費用名稱、收費依據,以及是否能直接向銀行確認。
如果對方是代辦或顧問公司,要付錢之前,可以先問清楚這幾件事:
- 收款對象是誰?
- 這筆費用的明確名稱是什麼?
- 這筆費什麼時候收,撥款前還是核貸後?
- 要是最後沒有核貸,這筆錢會不會退?
- 收費項目和退款條件,合約上有沒有寫?
要特別留意「銀行費用」被包裝成「代辦費」 的情況
台北市政府法務局消保網就曾公布一個「業者以銀行名義招攬,最後才發現是代辦公司」的案例。有消費者原本以為接到銀行提供的債務整合方案,見面後才發現對方其實是代辦前置協商的顧問公司,並因此支付服務費,後續更因退費問題產生爭議。
如果我現在不簽,這個方案會消失嗎?
如果對方說「今天不簽就沒了」「這個利率只有今天」「名額只剩最後幾個」,或是「銀行核准的期限就到今天」,先不要急著決定。
這種催法就是要你沒時間想、沒時間把合約看完,正當合法的公司,不會不讓你帶回去看。你可以直接說「我先帶回去看,明天再回覆」,如果對方因此變臉,或一直施壓,那就更不要簽。
對於適用金管會《消費性無擔保貸款定型化契約範本》的貸款契約,範本明載借款人應有至少5日的契約審閱期間,在這段期間內,你的核貸資格與條件都是受到保障的,不需要立刻決定。
不過要注意,「契約審閱期」不等於「必須保留核貸資格」。5日審閱期間保障的是你閱讀、了解契約的時間,並不代表銀行必須在這段期間內維持原本的利率、額度或核貸結果。
這份方案的總費用年百分率(APR)是多少?
名目利率不等於實際借款成本。
有些業者會宣稱「月利率只要0.5%」,聽起來好像非常便宜,但換算成年利率其實高達6%;或者他們強調每月只要還1萬元,卻偷偷把還款期限延長了,並在開頭加收了一筆數萬元的帳管費,這種操作看似降低了眼前負擔,實際上卻讓人付出了更多總利息。
計算負債整合是否安全划算,客觀的指標是總費用年百分率(APR)。APR是把貸款期間內所有會產生的費用,包括開辦費、手續費、徵信費等以及借款利息,全部折算回年化成本後的真實利率。
依據《民法》第205條規定,約定年利率上限為16%,超過部分之利息約定無效。合法銀行的APR都必須依金管會規定,將帳理費等開辦成本計入並公開揭露。
這裡有個容易被忽略的地方:不是你支付的每一筆費用,都一定會被納入APR。
不少民間代辦公司或顧問機構,會以「低利率整合」為誘餌,卻在背後收取高額開辦費、手續費或諮詢費。因為這類費用通常不包含在銀行揭露的APR內,看起來很划算,但實際上把代辦費加進去之後,你付出的成本可能比廣告高很多。
比較不同負債整合方案時,建議把這些數字問清楚:貸款本金、年利率、貸款期數、每月要繳多少、全部費用加起來是多少(含代辦費),最後總共要還多少。有APR的話,也一起看。
負債整合方案安全檢查表
在簽署合約前,可以對照以下項目做確認:
檢查項目 | 你應該問什麼? | 需要看到的答案 | 疑慮/危險訊號 |
|---|---|---|---|
| 收款對象 | 這筆費用是銀行收,還是代辦公司收? | 明確的收款單位、費用名稱、核貸失敗是否需付費 | 對方無法清楚說明收款人 |
| 什麼時候收費 | 什麼時候收?沒核貸還要付嗎? | 費用在撥款時扣,沒核貸成功的話有寫明怎麼處理 | 要求預付諮詢費、評估費、開辦費,或要求直接匯款 |
| 合約審閱 | 可以先拿完整契約回去看嗎? | 提供合理的審閱期 | 以「額度即將取消」、「影響信用」等話術強迫當場簽約 |
| 真正的成本 | 全部費用加起來,年化成本大概是多少? | 給你具體數字,且說明是否已包含手續費、開辦費、帳管費 | 僅告知月付金或名目利率,避談手續費與總利息 |
| 方案性質 | 這是新貸款代償,還是要向原銀行申請協商? | 確定為正規貸款整合,維持既有金融機構往來信用 | 實質為「前置協商」,或要求辦理門號、機車分期做假帳 |
| 個資與帳戶 | 哪些資料是必要的?誰保管? | 僅需證件影本核對身分 | 要求寄送或留存身分證、存摺、提款卡正本或給密碼 |
負債整合條件有哪些?
先說一個很多人會有的迷思:「名下有負債,是不是就可以做負債整合?」
負債整合說到底還是一筆新的貸款,不是只要名下有負債、想降低月付金就能順利辦理。金融機構照樣要照著信用審核的規矩走,不會因為你想解決舊債就放寬原本的標準。
一般而言,合法正規的金融機構在審估負債整合時,會從幾個面向評估:
- 基本條件
年滿18歲,具完全行為能力。 - 收入與還款能力
擁有穩定工作與固定收入來源,通常要求現職滿3~6個月以上,並提供薪轉紀錄、勞保明細或扣繳憑單。 - 目前負債比率
依金管會規定,金融機構無擔保債務,如信用貸款、信用卡循環、預借現金等總餘額,不得超過借款人平均月收入的22倍。不過在實務上,銀行通常會在16~18倍就會列為高風險。 - 聯徵分數與信用狀況
個人信用分數通常需在500分至600分以上。近期不能有嚴重的信用瑕疵,例如:債務協商紀錄、信用卡呆帳、貸款逾期未繳或遭法扣強扣。
銀行端 vs 代辦端,差在哪?
在處理貸款或負債整合時,選擇直接向銀行申辦,或是透過民間代辦公司,雖然兩者表面上都是幫你取得資金,但實際上的法律定位、收費結構與借款風險上是非常不一樣的。
銀行端:著重真實還款能力與合規成本
- 優點: 利率受《民法》最高16%嚴格限制,所有費用公開透明,APR清清楚楚。
- 限制: 審核標準較為嚴謹,對於信用分數較低或負債比超過22倍者,過件率較低。
代辦端:包裝與話術居多,真實成本極高
- 運作模式:代辦公司本身不能放款,他們的作用是幫你整理資料後再送去銀行,或是引導你轉向利息更高的民間融資、當舖。
- 代辦最大的陷阱在於「不透明的服務費」:舉例來說,你向銀行貸款100萬元,銀行名目利率6%、開辦費5,000元,看似很划算;但若代辦公司收取20%的代辦費(20 萬元),你實際只拿到80萬元,卻要負擔 100 萬元的本息,換算下來的實質APR往往會暴增至15%~25%以上。
比較項目 | 銀行端(自行申辦) | 代辦公司 |
|---|---|---|
| 誰負責核貸 | 銀行依自身授信政策審核 | 最終仍由實際放款金融機構審核 |
| 契約對象 | 主要看金融機構貸款契約 | 可能同時涉及代辦委任契約與貸款契約 |
| 收費機制 | 僅收取銀行開辦費/手續費(通常幾千元) | 高額服務費/委託費(通常為核貸金額的 10%~20%不等) |
| 信用審核 | 由金融機構依申請資料及聯徵等資訊評估 | 代辦無法取代銀行決定是否核貸 |
| 審核本質 | 依DBR、信用分數、收入等實質條件審核 | 部分業者宣稱可規避審核,或引導辦理前置協商 |
| 合約性質 | 合約條款公開,提供法定審閱期,遵循金融監督監管規範 | 委任或服務契約,條款由業者自行擬定,保障較弱 |
| 主要風險 | 重點在貸款條件是否適合 | 除貸款條件外,還要確認代辦費、委任內容及個資使用方式 |
| 事後爭議處理 | 有明確申訴管道與主管機關監理 | 若業者失聯或倒閉時,求償難度高 |
看這張表會發現,銀行端因為有法規和監理機制在背後撐著相對安全。
但這不代表所有代辦公司都有問題,而是提醒你,一旦選擇透過代辦管道處理負債整合,更需要主動確認對方的收費方式、契約條款,以及過往的服務紀錄去做評估判斷。
負債整合陷阱常見問題FAQ
自稱「政府立案協會」,就一定安全嗎?
不一定。
看到業者自稱「政府立案協會」或「公益法律扶助機構」等,不能只憑這些名稱就認定對方是政府提供的法律扶助單位。
目前由政府捐助設立、專門提供債務清理與卡債免費法律扶助的公益機構,只有「財團法人法律扶助基金會」。
此外,合法且完全免費的債務處理解決管道,只有你的最大債權銀行(申請前置協商)以及各縣市政府的消保官與免費法律諮詢。
法扶也特別提醒,網路上有些機構會使用「政府核准立案」、「○○法律扶助協會」等名稱招攬民眾,但「政府立案」只代表該團體有向政府機關登記備案,並不等於政府為他們的業務內容背書,更不代表他們具備金融放款或法律扶助的權限。 也明確表示,並未委託任何代辦公司協助辦理法律扶助;符合相關條件的民眾,可以直接向法扶申請,不需要透過代辦公司。
已經簽約才發現可能是負債整合陷阱,該怎麼辦?
如果簽約後才發現是負債整合陷阱,先保持冷靜,立刻停止任何配合行動、解約,再蒐證、再走正式管道。切勿因為害怕對方威脅提告或要扣押財產而倉促匯款。
依照以下步驟即刻處理,以保護自己的權益與個人資料:
一、立即止血:
- 絕不寄出或交付「存摺、金融卡、印鑑正本」。
- 若已交付,立刻向銀行辦理掛失並向警察局/165報案;身分證正本若交付,請至戶政事務所補發新證。
二、寄發存證信函解約:
- 依《民法》第549條主張隨時終止委任契約,發函要求對方停止代辦並退還個人資料。
三、無視恐嚇話術:
- 違約金或服務費條款常屬不平等定型化契約,得主張無效。
- 未經法院確定判決,對方無法強制執行或扣押財產。
四、尋求官方免費求助:
- 撥打1950消保專線向消保官申訴,或預約法扶(電話:412-8518,手機加 02)免費律師諮詢,由官方介入調解,切勿再找其他民間機構。
被負債整合陷阱騙了,錢拿得回來嗎?
是有機會的,但要看業者的類型,並取決於你的行動速度與證據完整度。
- 對方是有登記的代辦公司,只是收費有爭議:
有些公司確實有登記,但服務費、違約金或其他費用沒講清楚,簽了約才發現遠比想像中貴。這種情況可以先把合約、付款紀錄和對話截圖整理好,再看看能不能解約、退費或減免的空間。 - 對方是詐欺集團:
若對方是以貸款為名騙取資金或帳戶,這是刑事犯罪,應立即聯繫銀行並報警,必要時請銀行協助採取相關帳戶控管措施,盡可能降低後續損失。
發現被騙後,可以先做這幾件事:
留存完整證據:對話紀錄、匯款單據、合約照片都不要刪,尤其是對方說過「一定過件」「不成功就退費」這類話,一定要留著。
如果對方是有登記的代辦公司,可以寄存證信函:通知對方終止委任,並要求限期退費、停止代辦。
向消保官提出申訴:向所在縣市政府的消保單位提出,請他們協助調解,看能不能談出退費或減免。
申請法扶免費律師:符合資格的人可以申請,由律師幫你看合約有沒有問題、退費可以怎麼談。